टाटा मोटर्स पैसेंजर व्हीकल्स (TMPV) के तिमाही नतीजों ने सोमवार को शेयर बाज़ार में हलचल मचा दी — कंपनी का शेयर करीब 9% टूट गया। जुलाई-सितंबर तिमाही (Q2 FY27) में कंपनी को 5,531 करोड़ रुपये का समेकित शुद्ध घाटा हुआ, जबकि पिछले साल इसी तिमाही में एकमुश्त (one-off) लाभ की वजह से 76,170 करोड़ रुपये का असाधारण मुनाफ़ा दर्ज हुआ था। कंपनी की एक्सचेंज फाइलिंग के अनुसार इस बार घाटे की सबसे बड़ी वजह 6,738 करोड़ रुपये के असाधारण (exceptional) खर्चे और ब्रिटिश इकाई जगुआर लैंड रोवर (JLR) के मार्जिन अनुमान में कटौती रही।
नतीजे एक नज़र में
| मद | Q2 FY27 | टिप्पणी |
| कुल आय (Revenue) | ₹96,920 करोड़ | साल-दर-साल +34% (पिछले साल ₹72,349 करोड़) |
| शुद्ध परिणाम | −₹5,531 करोड़ (घाटा) | जारी परिचालन से घाटा ₹5,451 करोड़ |
| असाधारण मदें | ₹6,738 करोड़ | कर्मचारी पृथक्करण ₹3,776 करोड़ + संपत्ति मूल्यह्रास ₹2,856 करोड़ |
| EBITDA | ₹4,866 करोड़ | मार्जिन 5.02% |
ध्यान देने वाली बात यह है कि कंपनी की आय में 34% की मज़बूत बढ़त हुई, यानी बिक्री के मोर्चे पर तस्वीर कमज़ोर नहीं है। समस्या लाभप्रदता की रही — असाधारण खर्चों के अलावा JLR के परिचालन दबाव ने मार्जिन को नीचे खींचा।
JLR: मार्गदर्शन घटा, चीन और लागत का दबाव
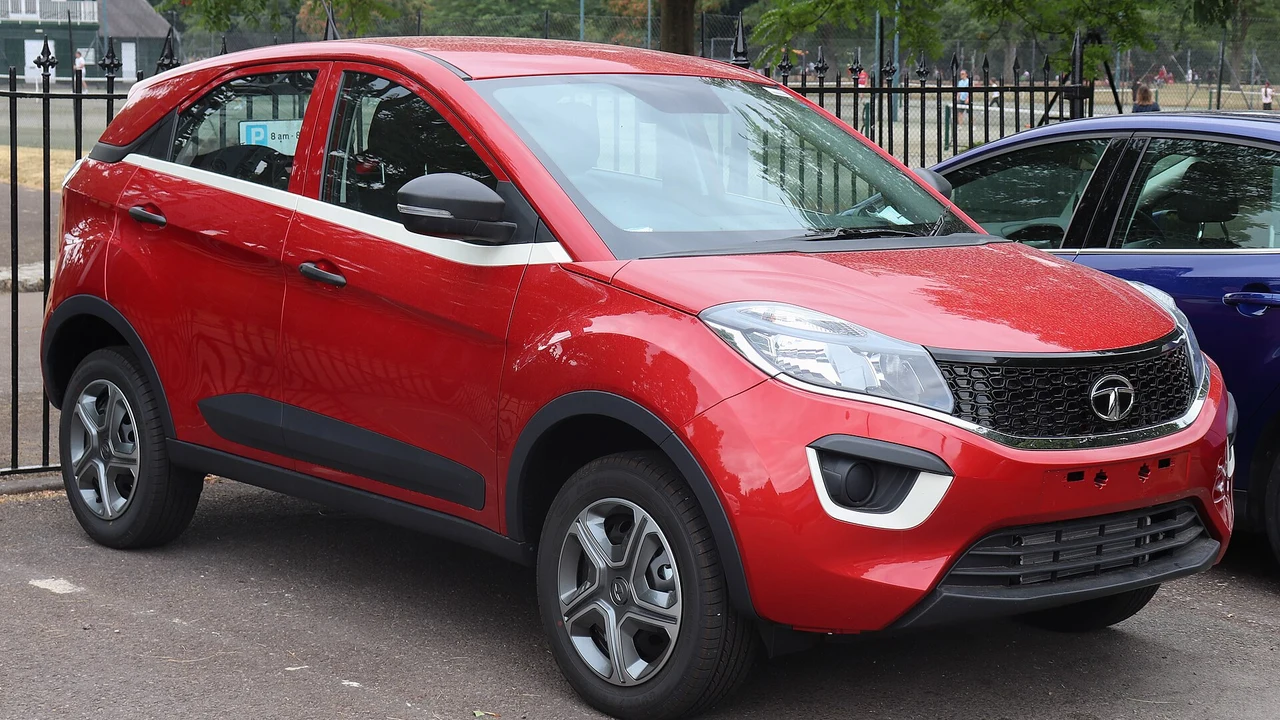
JLR कंपनी की कुल आय का करीब 80% हिस्सा देता है, इसलिए उसकी दिशा ही समूह के नतीजे तय करती है। कंपनी ने पूरे साल के लिए JLR का आय अनुमान 26 अरब पाउंड से घटाकर 25 अरब पाउंड कर दिया और EBIT मार्जिन का लक्ष्य 4% से घटाकर 2–3% कर दिया। साथ ही करीब 1.25 अरब पाउंड के नकदी बहिर्वाह (free cash outflow) का अनुमान दिया गया। JLR स्तर पर करीब 530 मिलियन पाउंड की असाधारण मदें भी रहीं, जिनमें कुछ उत्पाद-विकास लिखतों (write-offs) और चीन के संयुक्त उद्यम से जुड़े खर्च शामिल बताए गए। इसके उलट, भारत के यात्री वाहन कारोबार की आय में साल-दर-साल करीब 53% की वृद्धि दर्ज हुई, जिसमें नेक्सॉन समेत कंपनी के लोकप्रिय मॉडलों की बिक्री का योगदान रहा।
बाज़ार की प्रतिक्रिया और ब्रोकरेज की राय
नतीजों के बाद सोमवार को BSE पर TMPV का शेयर करीब 9.2% गिरकर 261 रुपये के आसपास बंद हुआ; दिन में यह 9.23% गिरकर 260.50 रुपये तक गया था। ब्रोकरेज हाउसों की राय बंटी हुई रही — मोतीलाल ओसवाल ने “बेचें” (Sell) रेटिंग के साथ लक्ष्य मूल्य 240 रुपये दिया और FY27 की प्रति-शेयर आय (EPS) के अनुमान में भारी कटौती की। सिटी ने भी चीन में कमज़ोर मांग का हवाला देते हुए Sell रेटिंग बनाए रखी। वहीं एलारा ने “Accumulate” रेटिंग के साथ लक्ष्य 338 रुपये से घटाकर 314 रुपये किया, लेकिन भारत के PV कारोबार की मज़बूती को सकारात्मक बताया। प्रबंधन ने असाधारण मदों को एकमुश्त बताते हुए कहा है कि ध्यान अब JLR के मार्जिन सुधार और लागत नियंत्रण पर रहेगा — आने वाली तिमाहियों में निवेशकों की नज़र इसी पर रहेगी।
पिछले साल का 76,170 करोड़ का मुनाफ़ा आखिर था क्या?
पाठकों के मन में यह सवाल उठना स्वाभाविक है कि पिछले साल की समान तिमाही में इतना बड़ा मुनाफ़ा कैसे हुआ था। रिपोर्टों के अनुसार पिछले वर्ष के आंकड़ों में बड़े एकमुश्त (one-off) लाभ शामिल थे, जिनकी वजह से मुनाफ़ा असाधारण रूप से ऊंचा दिखा था। इसलिए इस बार की तुलना सतही रूप से जितनी नाटकीय लगती है, परिचालन स्तर पर तस्वीर उतनी ही अलग है — कंपनी की आय इस तिमाही 34% बढ़ी है, और घाटे का बड़ा हिस्सा भी असाधारण मदों से आया है, न कि रोज़मर्रा के परिचालन से।
कंपनी की संरचना में हालिया बदलाव
गौरतलब है कि टाटा मोटर्स के वाणिज्यिक वाहन (CV) कारोबार के डीमर्जर के बाद यात्री वाहन इकाई अब अलग सूचीबद्ध कंपनी — टाटा मोटर्स पैसेंजर व्हीकल्स — के रूप में कारोबार कर रही है, जिसमें JLR भी शामिल है। ब्रोकरेज मोतीलाल ओसवाल ने FY27 के लिए कंपनी के EPS अनुमानों में 69% तक की कटौती की है, जो JLR के घटे मार्गदर्शन का सीधा असर माना जा रहा है। प्रबंधन के अनुसार कर्मचारी पृथक्करण और मूल्यह्रास जैसी मदें एकमुश्त प्रकृति की हैं; आने वाली तिमाहियों में बाज़ार की नज़र इस बात पर रहेगी कि JLR अपने संशोधित 2–3% मार्जिन लक्ष्य को हासिल कर पाता है या नहीं, और चीन जैसे प्रमुख बाज़ारों में मांग की स्थिति क्या रहती है।
सार: आय में 34% की बढ़त के बावजूद 6,738 करोड़ के असाधारण खर्चों और JLR के घटे मार्गदर्शन ने टाटा मोटर्स PV को तिमाही घाटे में धकेल दिया, और शेयर 9% टूट गया। भारत का कारोबार मज़बूत है, लेकिन समूह की सेहत अब JLR की रफ़्तार पर निर्भर है।
आपकी राय: क्या JLR की चुनौतियां अस्थायी हैं या यह लंबी चिंता है? कमेंट में ज़रूर बताएं।
स्रोत
- टाटा मोटर्स पैसेंजर व्हीकल्स — स्टॉक एक्सचेंज फाइलिंग / तिमाही वित्तीय परिणाम (Q2 FY27), नवंबर 2026
- Business Standard और The Hindu BusinessLine — तिमाही नतीजों संबंधी रिपोर्ट, 14–16 नवंबर 2026
- BSE — TMPV शेयर मूल्य डेटा, 16 नवंबर 2026
यह निवेश सलाह नहीं है। यह लेख सिर्फ सरकारी आंकड़ों की जानकारी और समझ के लिए है। पैसे से जुड़ा कोई भी फैसला लेने से पहले अपनी ज़रूरत देखें और किसी रजिस्टर्ड सलाहकार से बात करें।
Last updated: 16 नवंबर 2026

टिप्पणियाँ