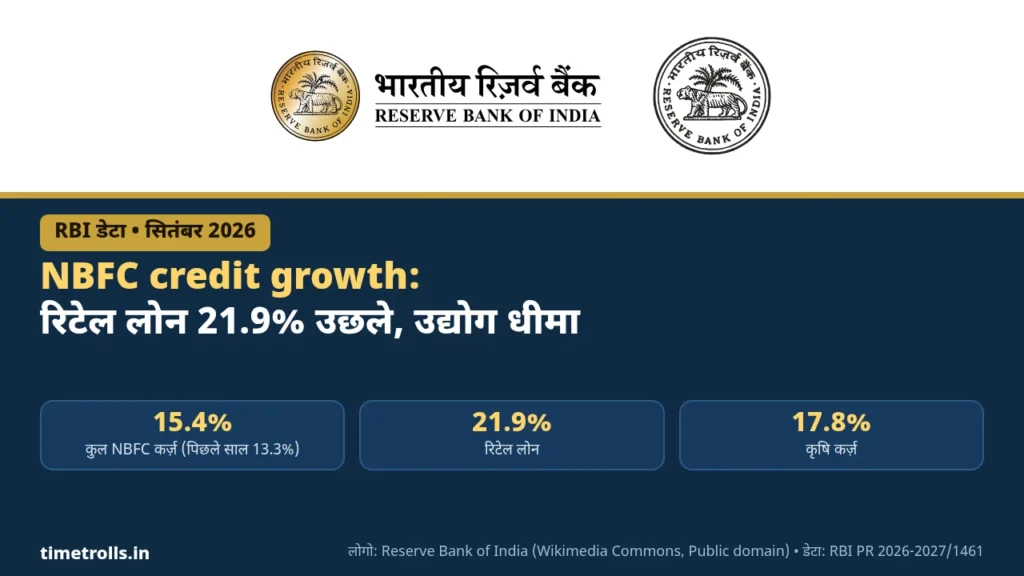
NBFC credit growth सितंबर 2026 में सालाना आधार पर 15.4% रही, जबकि एक साल पहले यह 13.3% थी। यह आंकड़ा भारतीय रिज़र्व बैंक (RBI) ने 6 नवंबर 2026 को प्रेस रिलीज 2026-2027/1461 में जारी किया। सबसे तेज़ रफ्तार रिटेल लोन की रही, जो 21.9% बढ़े (पिछले साल 16.8%)। RBI के मुताबिक रिटेल में होम लोन, सोने के गहनों पर लोन (गोल्ड लोन) और वाहन लोन, तीनों की ग्रोथ तेज़ हुई है। नीचे दिए सारे आंकड़े RBI के हैं और 30 सितंबर 2026 तक के हैं।
यह डेटा उन बड़ी गैर-बैंकिंग वित्तीय कंपनियों (NBFC) और हाउसिंग फाइनेंस कंपनियों (HFC) से जुटाया गया है जो RBI के Upper और Middle Layer में आती हैं। RBI का कहना है कि यह सैंपल कुल NBFC कर्ज़ का करीब 87% हिस्सा कवर करता है, और आंकड़े अभी अस्थायी (provisional) हैं, यानी महीने के आखिरी दिन रिपोर्ट किए गए नंबर।
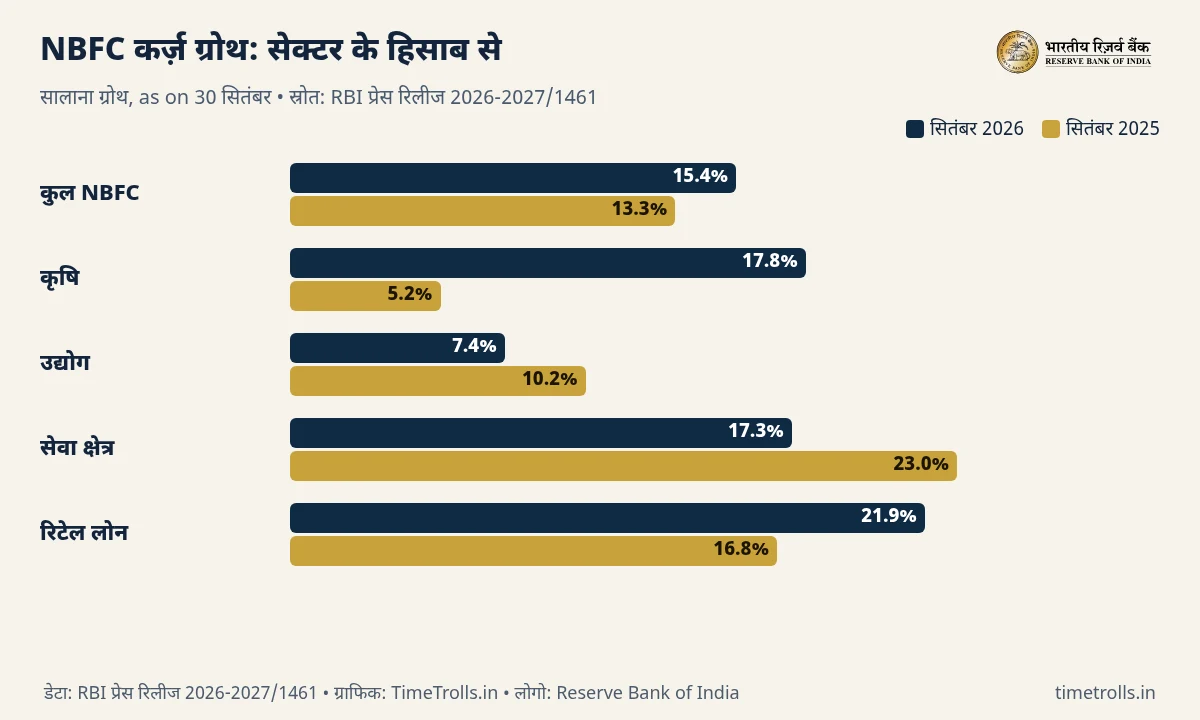
सितंबर 2026 की NBFC credit growth: सेक्टर के हिसाब से
| सेक्टर | सितंबर 2026 (सालाना) | सितंबर 2025 (सालाना) |
|---|---|---|
| कुल NBFC कर्ज़ | 15.4% | 13.3% |
| कृषि और संबंधित गतिविधियाँ | 17.8% | 5.2% |
| उद्योग | 7.4% | 10.2% |
| सेवा क्षेत्र | 17.3% | 23.0% |
| रिटेल लोन | 21.9% | 16.8% |
डेटा: RBI प्रेस रिलीज 2026-2027/1461, 6 नवंबर 2026 (as on 30 सितंबर 2026)
टेबल पर एक नज़र डालें तो तस्वीर मिली-जुली है। कुल रफ्तार बढ़ी है, लेकिन हर सेक्टर में नहीं। खेती से जुड़े कर्ज़ में सबसे बड़ा उछाल दिखता है, 5.2% से सीधे 17.8%। दूसरी तरफ उद्योग और सेवा क्षेत्र, दोनों में NBFC कर्ज़ की ग्रोथ पिछले साल से धीमी पड़ी है।
रिटेल लोन सबसे आगे: होम, गोल्ड और वाहन लोन
आम लोगों के लिए सबसे काम की लाइन रिटेल लोन वाली है। NBFC के रिटेल पोर्टफोलियो की ग्रोथ 21.9% पहुँच गई है, जो पूरे NBFC कर्ज़ की औसत ग्रोथ (15.4%) से काफी ऊपर है। RBI ने खास तौर पर तीन हिस्सों का नाम लिया है जिनकी रफ्तार बढ़ी: housing loans, loans against gold jewellery और vehicle loans।
इसका सीधा मतलब यह है कि घर खरीदने, गाड़ी लेने और सोना गिरवी रखकर पैसा उठाने के लिए लोग पहले से ज़्यादा NBFC के पास जा रहे हैं। RBI की प्रेस रिलीज में इस तेज़ी की कोई वजह नहीं बताई गई है, इसलिए किसी एक कारण पर पक्का दावा करना ठीक नहीं। इतना ज़रूर साफ है कि रिटेल ग्राहक अब NBFC कर्ज़ की ग्रोथ का सबसे बड़ा इंजन बन गए हैं, जबकि कंपनियों को दिया जाने वाला NBFC कर्ज़ पीछे छूट रहा है।
ऐसे ही आसान भाषा में पैसे और बैंकिंग से जुड़ी खबरों के वीडियो के लिए हमारा YouTube चैनल Tech With Bharat Hirwani देखें, और ताज़ा अपडेट सीधे फोन पर पाने के लिए TimeTrolls WhatsApp चैनल से जुड़ें।
बैंक बनाम NBFC: एक ही महीने की दो तस्वीरें
इसी सितंबर 2026 के लिए RBI बैंकों का सेक्टर-वार डेटा 30 अक्टूबर को प्रेस रिलीज 2026-2027/1412 में जारी कर चुका है। वह डेटा 41 चुनिंदा अनुसूचित वाणिज्यिक बैंकों का है, जो कुल नॉन-फूड बैंक कर्ज़ का करीब 95% हिस्सा रखते हैं। दोनों को साथ रखने पर कुछ दिलचस्प फर्क दिखते हैं।
| पैमाना | बैंक (सितंबर 2026) | NBFC (सितंबर 2026) |
|---|---|---|
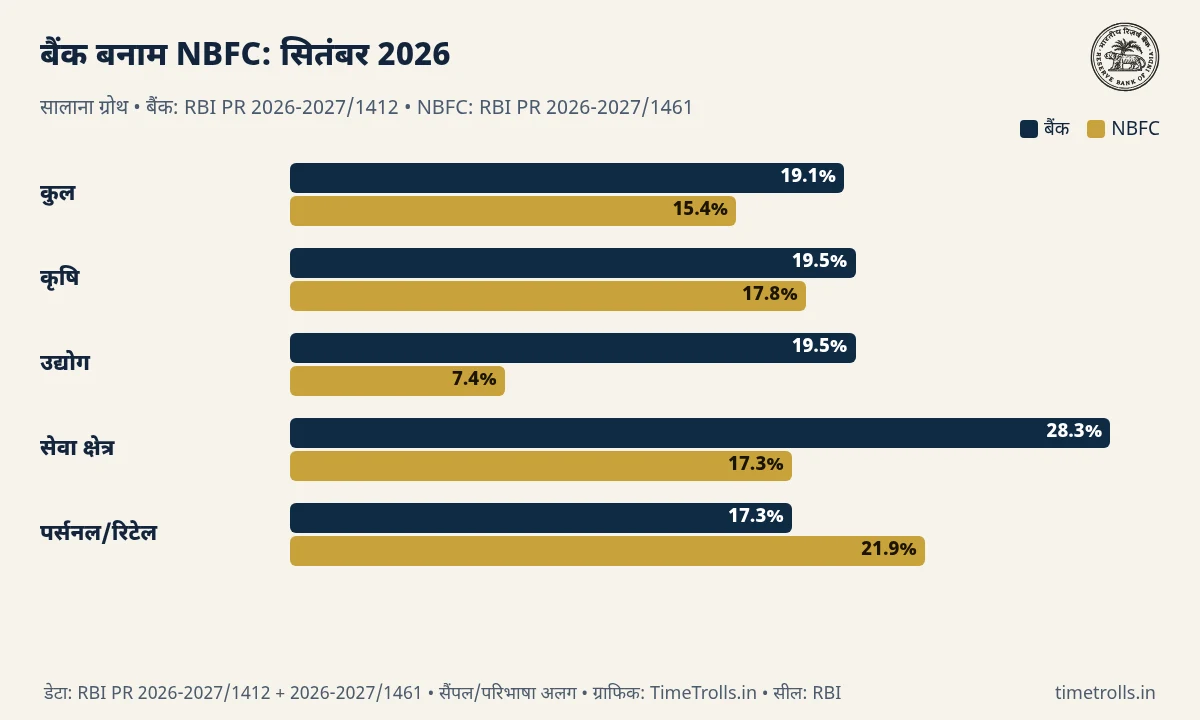
| कुल ग्रोथ | 19.1% (नॉन-फूड) | 15.4% |
| कृषि | 19.5% | 17.8% |
| उद्योग | 19.5% | 7.4% |
| सेवा क्षेत्र | 28.3% | 17.3% |
| पर्सनल / रिटेल लोन | 17.3% | 21.9% |
डेटा: RBI प्रेस रिलीज 2026-2027/1412 (बैंक, पखवाड़ा 30 सितंबर 2026) और 2026-2027/1461 (NBFC, 30 सितंबर 2026)
पहला फर्क उद्योग को मिलने वाले कर्ज़ में है। बैंकों का इंडस्ट्री कर्ज़ 19.5% बढ़ा (पिछले साल 7.7%), जबकि NBFC में यह घटकर 7.4% रह गया और RBI के शब्दों में इंफ्रास्ट्रक्चर वाला हिस्सा “subdued” यानी सुस्त रहा। मतलब बड़ी कंपनियाँ इस समय बैंकों से ज़्यादा कर्ज़ उठा रही हैं।
दूसरा फर्क गोल्ड लोन में है। बैंकों के डेटा में RBI ने लिखा था कि सोने के गहनों पर लोन की ग्रोथ पिछले साल से धीमी हुई है, हालाँकि अभी भी मज़बूत है। वहीं NBFC के डेटा में यही हिस्सा तेज़ हुआ है। यानी गोल्ड लोन के बाज़ार में NBFC की हिस्सेदारी का रुख ऊपर की ओर दिखता है।
तीसरी बात रिटेल की है। बैंकों का पर्सनल लोन सेगमेंट 17.3% बढ़ा, जबकि NBFC का रिटेल 21.9%। ध्यान रहे कि दोनों आंकड़ों की परिभाषा और सैंपल अलग हैं, इसलिए इन्हें सीधे-सीधे बराबर तौलना ठीक नहीं; ये सिर्फ रुझान की तुलना है। सेवा क्षेत्र में बैंकों के 28.3% उछाल में खुद NBFC को दिया गया बैंक कर्ज़ भी शामिल है, यानी बैंक पैसा NBFC को देते हैं और NBFC आगे ग्राहकों को।
उधार लेने वालों को किन बातों पर नज़र रखनी चाहिए
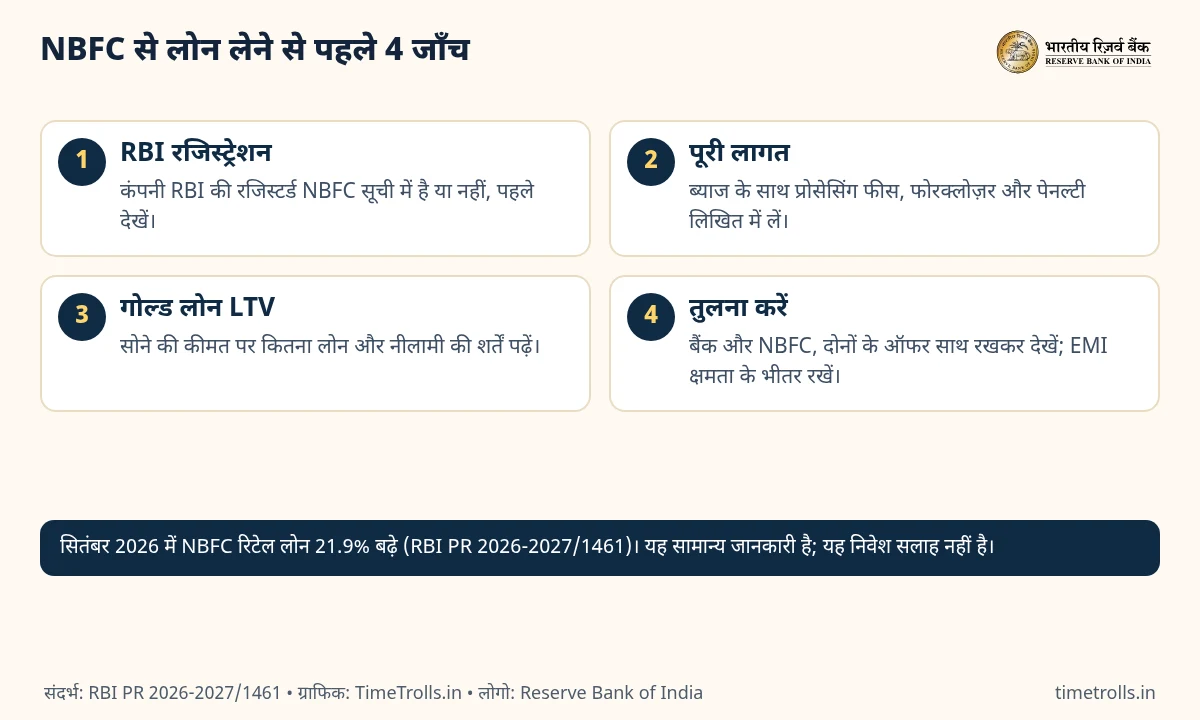
कर्ज़ आसानी से मिलना अच्छी खबर हो सकती है, लेकिन लोन लेने से पहले कुछ बुनियादी बातें जाँच लेना समझदारी है। ये सामान्य जानकारी है, किसी खास कंपनी या प्रोडक्ट की सिफारिश नहीं।
- NBFC से लोन लेने से पहले देखें कि वह RBI में रजिस्टर्ड है या नहीं; RBI की वेबसाइट पर रजिस्टर्ड NBFC की सूची मौजूद है।
- ब्याज दर के साथ प्रोसेसिंग फीस, फोरक्लोज़र चार्ज और देरी पर लगने वाली पेनल्टी लिखित में लें।
- गोल्ड लोन में LTV (सोने की कीमत के मुकाबले कितना लोन) और नीलामी की शर्तें ध्यान से पढ़ें।
- बैंक और NBFC, दोनों के ऑफर की तुलना करें; कई बार बैंक की दर कम और NBFC की प्रक्रिया तेज़ होती है।
- EMI उतनी ही रखें जितनी हर महीने आराम से चुका सकें।
अगर आप FD या बचत के विकल्प देख रहे हैं तो हमारी FD ब्याज दरें अक्टूबर 2026 वाली रिपोर्ट काम आएगी। एक बड़ी NBFC के ताज़ा नतीजे समझने के लिए Bajaj Finserv Q2 FY27 नतीजे पढ़ें, और RBI सिस्टम में लिक्विडिटी कैसे संभाल रहा है, यह RBI VRR auction वाली खबर में है।
आंकड़ों की सीमा और आधिकारिक लिंक
NBFC का यह डेटा अस्थायी है और RBI बाद में इसे संशोधित कर सकता है। बैंक और NBFC के आंकड़े अलग-अलग तरीके से जुटाए जाते हैं (बैंकों का पखवाड़े के हिसाब से, NBFC का महीने के आखिरी दिन के हिसाब से), इसलिए छोटे अंतरों से बड़े नतीजे निकालना ठीक नहीं होगा। पूरी टेबल RBI की वेबसाइट पर Excel स्टेटमेंट के रूप में उपलब्ध है।
आधिकारिक स्रोत: RBI प्रेस रिलीज 2026-2027/1461 (NBFC, सितंबर 2026) और RBI प्रेस रिलीज 2026-2027/1412 (बैंक, सितंबर 2026)। आंकड़े as on 30 सितंबर 2026।
डिस्क्लेमर: यह लेख सिर्फ जानकारी के लिए है। यह निवेश सलाह नहीं है। कोई भी लोन या निवेश फैसला लेने से पहले संबंधित संस्था की आधिकारिक शर्तें पढ़ें और ज़रूरत हो तो किसी पंजीकृत सलाहकार से बात करें।

टिप्पणियाँ